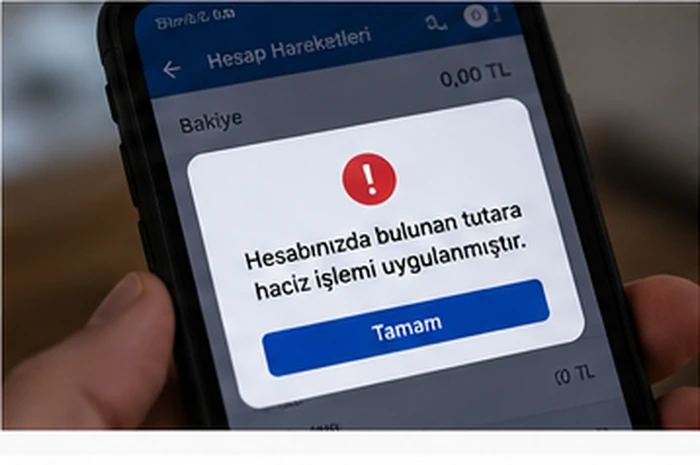
Bir sabah banka hesabınıza girdiğinizde paranızı kullanamadığınızı veya hesabınızda vergi dairesi kaynaklı haciz bulunduğunu görebilirsiniz. Bu işlem çoğu zaman “e-haciz” olarak adlandırılır.
E-haciz nedir?
E-haciz, vadesinde ödenmeyen kamu alacaklarının 6183 sayılı Kanun kapsamında takip edilmesi sırasında bazı haciz işlemlerinin elektronik ortamda yapılmasıdır.
Bankalar bakımından vergi dairesince düzenlenen haciz bildirisi, sisteme katılan bankalara elektronik ortamda iletilebilir. Bu nedenle işlem için banka şubesine fiziki bir yazının gelmesini beklemek gerekmez.
Önce borcun ne olduğunu kontrol edin
Hesabınızda haciz gördüğünüzde ilk yapılması gereken şey borcun kaynağını belirlemektir.
İnteraktif Vergi Dairesi/Dijital Vergi Dairesi üzerinden e-haciz ve borç bilgileri kontrol edilebilir. Haczin hangi vergi dairesince, hangi tutar için uygulandığını belirlemek önemlidir.
“Benim böyle bir borcum yok” diyorsanız bunu yalnızca bankaya söylemek yeterli değildir. Borcu takip eden tahsil dairesi nezdinde işlem yapılması gerekebilir.
Ödeme emri neden önemli?
Kamu alacağının cebren tahsili sürecinde ödeme emri kritik bir aşamadır. Bu nedenle hacizle ilk kez karşılaştığınızda daha önce ödeme emri tebliğ edilip edilmediğini ve tebligatın usulüne uygun olup olmadığını kontrol etmek gerekir.
Ödeme emrine karşı ileri sürülebilecek itiraz nedenleri ve dava süreleri sınırlıdır. Bu nedenle e-haciz görüldüğünde yalnızca bankayla görüşüp günlerce beklemek hak kaybına neden olabilir.
Hesaptaki her para haczedilebilir mi?
Banka hesabındaki paranın kaynağı önem taşıyabilir. Kanunen haczedilemeyen veya haczi sınırlı olan bazı gelir ve ödemeler bakımından özel hükümler bulunabilir.
Örneğin hesabın maaş hesabı olması tek başına bütün bakiyenin otomatik olarak aynı hukuki rejime tabi olduğu anlamına gelmeyebilir. Paranın kaynağı ve hesaptaki hareketler somut olarak incelenmelidir.
Borcu ödersem haciz hemen kalkar mı?
Borcun tamamen ödenmesi hâlinde haczin kaldırılması için vergi dairesi nezdindeki kayıtların ve bankaya iletilen işlemin tamamlanması gerekir. Ödeme yaptıktan sonra hesabın aynı dakika içinde otomatik olarak açılacağını varsaymamak gerekir.
GİB sisteminde borç bulunmamasına rağmen haciz devam ediyorsa elektronik ortamda haciz kaldırma talebi yapılabilen işlemler de bulunmaktadır.
Tecil veya taksitlendirme mümkün mü?
6183 sayılı Kanun kapsamında bazı kamu borçları için şartları varsa tecil ve taksitlendirme gündeme gelebilir. Ancak her borç ve her dönem aynı kapsamda değildir.
Dönemsel tecil veya yapılandırma düzenlemeleri ayrıca çıkabilir; ancak bunların başvuru süreleri geçici olduğundan güncel durum mutlaka kontrol edilmelidir. Genel tecil ve taksitlendirme bakımından 6183 sayılı Kanun m.48 şartları esas alınır.
Haciz yanlışsa ne yapılabilir?
Borç size ait değilse, daha önce ödenmişse, takip edilemeyecek bir alacak için işlem yapılmışsa veya tahsil sürecinde hukuka aykırılık bulunduğu düşünülüyorsa idari ve yargısal yollar gündeme gelebilir.
Örneğin yürütmenin durdurulmasına karar verilmiş bir borç bakımından haciz uygulanması farklı bir hukuki değerlendirme gerektirir. GİB'in uygulama talimatlarında da takip edilemeyecek veya yürütmesi durdurulmuş borçlar yönünden e-haciz uygulanmaması gerektiği belirtilmektedir.
Bankaya mı, vergi dairesine mi başvurmalıyım?
Banka çoğu zaman kendisine iletilen haciz bildirisini uygulayan taraftır. Bu nedenle haczin dayanağına yönelik esas itirazın yalnızca banka şubesine yapılması sorunu çözmeyebilir.
Hangi vergi dairesinin işlemi yaptığı, borcun dayanağı, ödeme emri ve tebligat süreci birlikte incelenmelidir.
Şimdi ne yapmalısınız?
Önce e-haczin hangi borç ve hangi vergi dairesi nedeniyle konulduğunu tespit edin. Borç ve tebligat kayıtlarını kontrol edin. Ödeme yaptıysanız dekontu saklayın.
Borç size ait değilse veya işlemde hata olduğunu düşünüyorsanız vakit kaybetmeden ilgili vergi dairesine başvurun ve gerekiyorsa yargı yolunun süresini ayrıca kontrol edin.
Ödeme emrinde süreyi kaçırmayın
6183 sayılı Kanun kapsamında kamu borcu vadesinde ödenmezse cebren tahsil süreci gündeme gelir. Ödeme emri bu sürecin temel belgelerinden biridir. Güncel düzenlemeye göre ödeme emrine karşı dava açma süresi tebliğden itibaren 15 gündür.
Bu davada her türlü itiraz ileri sürülemez. Kanunda borcun bulunmadığı, kısmen ödendiği veya zamanaşımına uğradığı yönündeki iddialar özel olarak düzenlenmiştir. Bu nedenle ödeme emri aşamasına gelmiş bir borçta, ilk vergi/ceza ihbarnamesine karşı ileri sürülebilecek itirazlarla ödeme emrine karşı ileri sürülebilecek itirazlar aynı değildir.
E-haczin kanuni dayanağı nedir?
6183 sayılı Kanun'un 62. maddesi haczin genel çerçevesini, 79. maddesi ise üçüncü kişilerdeki menkul mallar, alacak ve hakların haczini düzenler. Bankadaki para da borçlunun bankadan olan alacağı niteliğinde olduğundan bankaya elektronik haciz bildirisi gönderilmesi bu takip sistemi içerisinde uygulanır.
Haciz borcu aşabilir mi?
Cebri takipte haciz, kamu alacağını karşılayacak miktardaki mal, hak ve alacak üzerine uygulanmalıdır. Hesaplarda borcun çok üzerinde bir bloke bulunduğu veya birden fazla bankada haciz nedeniyle ölçüsüz sonuç ortaya çıktığı düşünülüyorsa dosya ve haciz kayıtlarının kontrol edilmesi gerekir.
Maaş ve bazı gelirlerde özel kurallar vardır
6183 sayılı Kanun bazı malları tamamen haczedilemez kabul ederken bazı gelirlerin ancak belirli ölçüde haczedilmesine izin verir. Ücret, emekli aylığı veya sosyal nitelikli ödemelerin bulunduğu hesaplarda paranın kaynağı bu nedenle önemlidir. Hesaba para yatırılmış olması tek başına kaynağın hukuki niteliğini ortadan kaldırmayabilir; ancak başka paralarla karışması somut incelemeyi zorlaştırabilir.
Tecil haczi otomatik kaldırır mı?
6183 sayılı Kanun'un 48. maddesinde, ödeme hâlinde çok zor duruma düşecek borçlular için şartları varsa tecil ve taksitlendirme imkânı düzenlenmiştir. Tecil başvurusu yapılmış olması tek başına her haczin kendiliğinden kalktığı anlamına gelmez. Kabul edilen tecilin şartları, teminat ve mevcut hacizlerin durumu ayrıca incelenmelidir.
Bu nedenle e-haciz görüldüğünde ilk iş yalnızca “taksit yapabilir miyim?” diye sormak değil; ödeme emrinin tebliğini, borcun kesinleşme ve takip aşamasını, varsa dava kararlarını ve haczin kapsamını birlikte kontrol etmektir.
Hangi işleme karşı, nerede dava açılır?
E-haciz görüldüğünde önce hangi işlemin hukuka aykırı olduğu belirlenmelidir. Sorun ödeme emrinden kaynaklanıyorsa 6183 sayılı Kanun'un 58. maddesindeki özel yol gündeme gelir. Ödeme emrine karşı, tebliğ tarihinden itibaren 15 gün içinde vergi mahkemesinde dava açılabilir. Bu davada itiraz sebepleri sınırlıdır; borcun bulunmadığı, kısmen ödendiği veya zamanaşımına uğradığı gibi kanunda sayılan nedenler önem taşır.
Doğrudan haciz işleminin kendisi hukuka aykırıysa, haciz işlemi de ayrıca idari yargıda dava konusu edilebilir. Burada ödeme emrine özgü 15 günlük süre ile haciz işlemine karşı uygulanabilecek dava süresini birbirine karıştırmamak gerekir. İYUK'a göre özel bir süre öngörülmeyen vergi uyuşmazlıklarında genel dava açma süresi vergi mahkemelerinde 30 gündür; somut işlem ve tebliğ tarihi görülmeden süre hesabı yapılmamalıdır.
Dava açmak haczi otomatik durdurur mu?
E-hacze veya ödeme emrine karşı dava açılması her durumda banka hesabındaki blokenin kendiliğinden kalkacağı anlamına gelmez. Tahsil işlemlerinin devam etmemesi için somut olayda yürütmenin durdurulması talebinin şartları ayrıca değerlendirilmelidir. Bu nedenle dilekçede yalnızca işlemin iptalini istemekle yetinmeyip devam eden haczin doğurduğu zarar ve aciliyet de ortaya konulabilir.
Önce vergi dairesine mi gidilmeli?
Borç ödenmiş olmasına rağmen haciz devam ediyorsa, yanlış kişiye ait borç için işlem yapılmışsa veya sistemsel bir hata varsa ilgili tahsil dairesine başvuru sorunu hızlı biçimde çözebilir. Ancak idareye başvurunun dava süresine etkisi her durumda aynı değildir. Özellikle ödeme emrine karşı 15 günlük özel süre söz konusuysa “önce vergi dairesinin cevabını bekleyeyim” düşüncesi hak kaybı yaratabilir.
Dava için hangi belgeler saklanmalı?
Ödeme emri ve tebliğ belgesi, e-haciz ekranı veya banka bildirimi, borç dökümü, ödeme dekontları, varsa daha önce açılmış vergi davasındaki kararlar ve vergi dairesiyle yapılan başvurular birlikte saklanmalıdır. Vergi uyuşmazlığında doğru dava süresini belirlemek için çoğu zaman ilk bakılacak belge tebliğ kaydıdır.
Sonuç
E-haciz, bankanın kendi kararıyla hesabınızı kapatması değildir; kamu alacağının tahsili amacıyla yürütülen cebri takip sürecinin bir parçasıdır.
Bu nedenle yalnızca bankayı aramak yerine borcun kaynağını, ödeme emrini, tebligatı ve haczin kapsamını birlikte incelemek gerekir.
Hukuki dayanaklar
6183 sayılı Kanun m.48, 55, 58, 62 ve 79; İYUK'un vergi uyuşmazlıklarına ilişkin dava süresi hükümleri.